Domain cfj.de kaufen?
Wir ziehen mit dem Projekt
cfj.de um.
Sind Sie am Kauf der Domain
cfj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cfj.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Gesundheit heuteGesundheit heute , Krankheit - Diagnose - Therapie: das Handbuch , Schalter & Relais > Autoelektrik , Auflage: 3., unveränderte Auflage, Erscheinungsjahr: 20140409, Produktform: Leinen, Beilage: gebunden (FH), Redaktion: Schäffler, Arne, Auflage: 14003, Auflage/Ausgabe: 3., unveränderte Auflage, Seitenzahl/Blattzahl: 1392, Abbildungen: 2000 Abbildungen, Keyword: NATURHEILKUNDE; MAGEN-DARM-TRAKT; BEHANDLUNG; GEBURT; INNERE MEDIZIN; VORSORGE; MEDIZIN-LEXIKON; VORBEUGUNG; SYMPTOM; EXIKON; FRAUENHEILKUNDE; SCHWANGERSCHAFT; PALLIATIVMEDIZIN; UROGENITALTRAKT; REISEMEDIZIN; MA GEN-DARM-TRAKT; SELBSTHILFE; RHEUMATOLOGISCHE ERKRANKUNGEN; KRANKHEITSFIBEL; SCHULMEDIZIN; SCHWANGERSCH AFT; ALLGEMEINMEDIZIN; JUGENDLICHE; KINDER; IMPFUNGEN; GESUNDHEITSRATGEBER; AUGENERKRANKUNGEN; SYMPTOME; PRÄVENTIVMEDIZIN; MEDIZIN; HERZ-KREISLAUF-ERKRANKUNGEN; ERKRANKUNGEN; ERNÄHRUNGSMEDIZIN; KOMPLEMENTÄRMEDIZIN; ATEMWEGSERKRANKUNGEN; PÄDIATRIE; GESUNDHEITSWÖRTERBUCH, Fachschema: Medizin / Ratgeber (allgemein)~Gesundheit (Medizin)~Gesundheit (allgemein)~Heilen - Heiler - Heilung, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Verstehen, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 287, Breite: 225, Höhe: 63, Gewicht: 3376, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A5052915, Vorgänger EAN: 9783830436461 9783426643266, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 116509839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinschaftsprojekt GesundheitGemeinschaftsprojekt Gesundheit , Die Gesundheitsversorgung in Deutschland ist nicht auf der Höhe der Zeit. Während sich andere Branchen rasant weiterentwickeln, scheint eine Transformation der Versorgungsstrukturen in weiter Ferne. Das Ziel ist dabei klar: Wir alle wünschen uns ein patientenorientiertes, integriertes und leistungsfähiges Gesundheitssystem. Doch wie kommen wir dahin? Fakt ist: Den Weg können wir nur gemeinsam beschreiten - nicht nach Sektoren getrennt, sondern akteursübergreifend, die Interessen aller auf ein gemeinsames Ziel vereinend. Ein solches "Gemeinschaftsprojekt Gesundheit" kann jedoch nicht in alten Denkmustern gelingen. Es ist Zeit für Value-Based Care: Value, also die durch die Versorgung erzielten Gesundheitsergebnisse, ist dabei die gemeinsame Zielgröße, die alle Stakeholder motiviert. Value-Based Care verbindet sowohl harte als auch weiche Faktoren: Fragen der Vergütung und Kosten von Gesundheitsdienstleistungen sowie das Messen der dadurch erzielten Ergebnisse gehen einher mit Aspekten der Kooperation und Koordination von Versorgung sowie mit Kommunikation, Kulturverständnis und Rollenbildern. Folgenden konkreten Fragestellungen geht das Buch nach: - Was ist das Konzept von Value-Based Care und welche Relevanz hat es für die Transformation der Gesundheitsversorgung? - An welchen Werten und Zielen sollte eine patientenorientierte und leistungsfähige Gesundheitsversorgung ausgerichtet sein? - Welche konkreten Methoden, Konzepte und Versorgungsformen folgen schon der Idee von Value-Based Care? - Wie muss sich die Organisation der Akteure untereinander sowie ihre jeweilige Kultur verändern? Dem Verständnis eines Gemeinschaftsprojektes folgend bringt dieses Buch Autorinnen und Autoren aus unterschiedlichen Versorgungsbereichen zusammen und zeigt mit zahlreichen englischsprachigen Beiträgen internationale Anknüpfungspunkte auf. Denn auch hier zeigt sich: Wir befinden uns nicht auf einer nationalen Insel, unsere Problemlage gilt im Wesentlichen für alle westlichen Länder. Dieses Buch motiviert so zur Umsetzung von Value-basierten Versorgungsansätzen und gibt Ideen und Werkzeuge zur praxisorientierten Umsetzung an die Hand. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20241129, Beilage: Paperback, Titel der Reihe: Schriftenreihe des Bundesverbandes Managed Care#9#, Redaktion: Hager, Lutz~Hahn, Ursula~Knieps, Franz~Klapper, Bernadette~Lutz, Bettina~Simon, Benedikt~Nüsken, Johanna, Seitenzahl/Blattzahl: 351, Abbildungen: 34 schwarz-weiße Abbildungen, 6 schwarz-weiße Tabellen, Keyword: Best Practice; Bevölkerungsgesundheit; Bundled Payment; DiGA; Digitalisierung; Ergebnishonorierung; Gesundheitsversorgung; Health System Performance Assessment; Integrierte Versorgung; Patient-Reported Outcomes; Patientenorientierung; Patientenzentrierung; Prävention; Qualitätssicherung; Shared Decision Making; Shared-Savings-Modelle; Value-Based Care; Vergütung; Versorgungsmodelle; Versorgungssystem; ePA, Fachschema: Heilkunde~Humanmedizin~Medizin~Medizin / Allgemeines, Einführung, Lexikon, Imprint-Titels: Schriftenreihe des Bundesverbandes Managed Care, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 26, Gewicht: 968, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
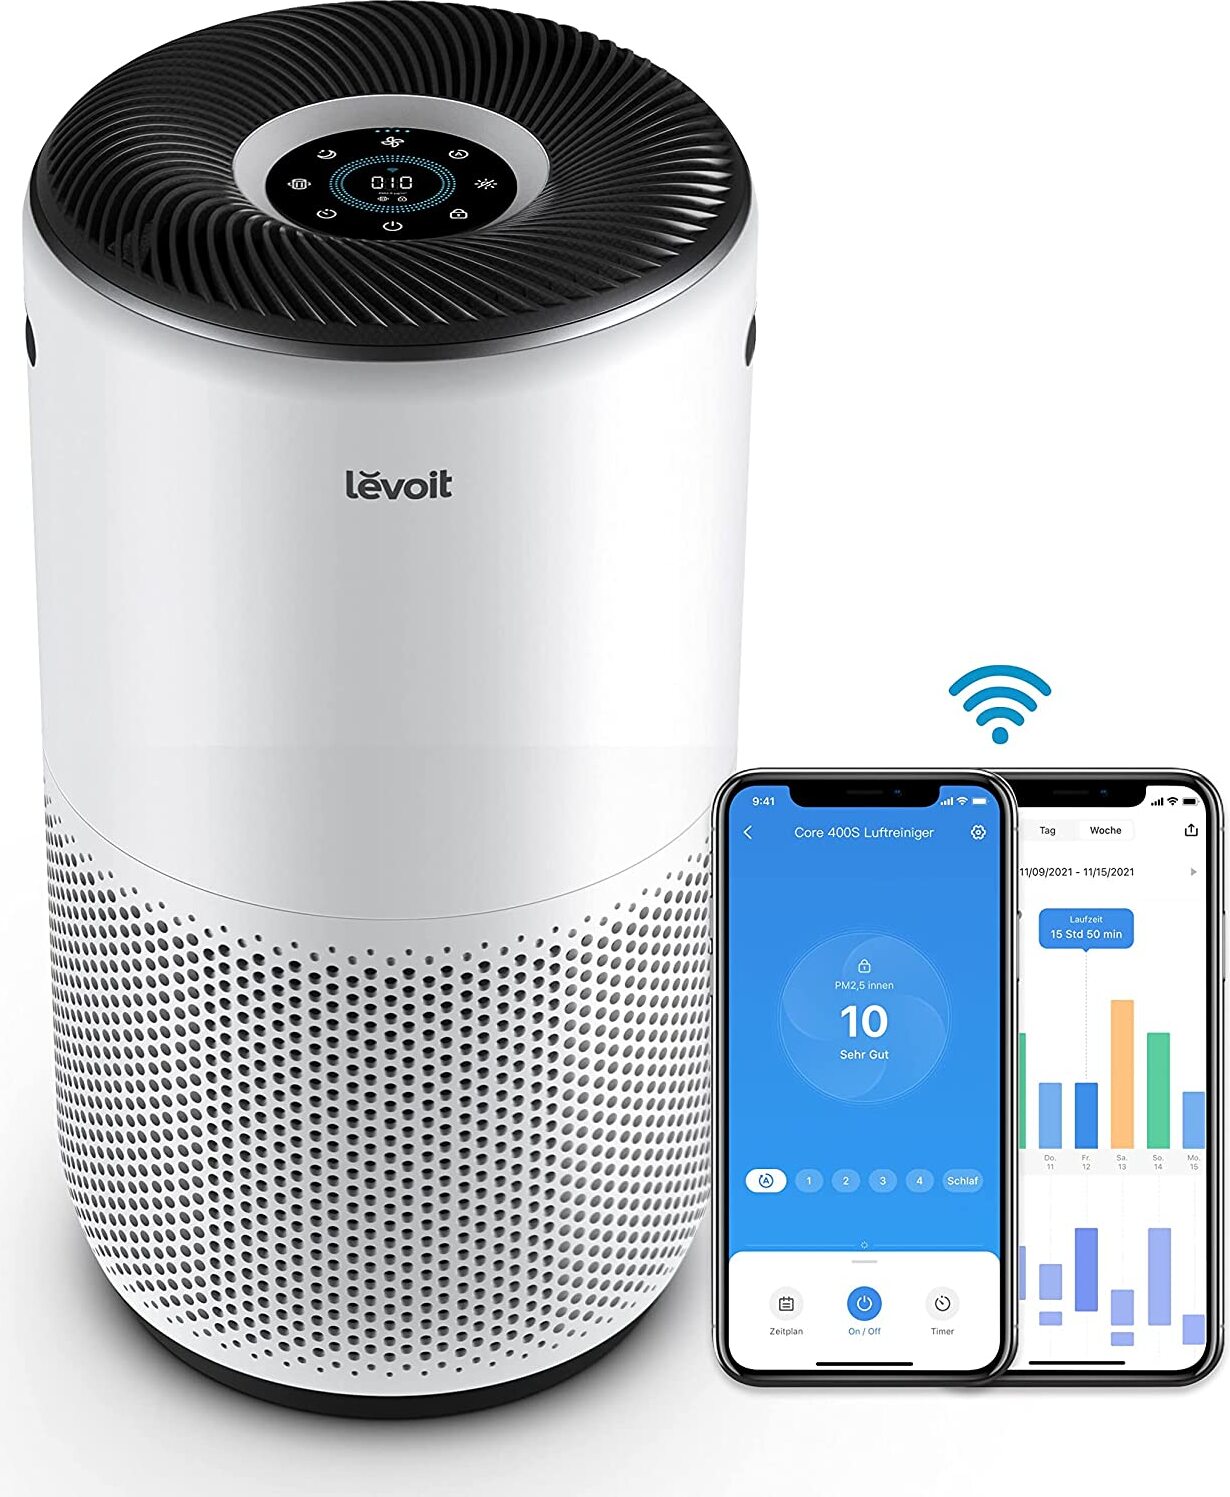
LEVOIT H13 HEPA Luftreiniger für Allergiker Luftqualität per App steuerbarErfrischen Sie Ihre Raumluft mit dem Levoit VeSync Core 400S Smart True HEPA-Luftreiniger. Mit der leistungsstarken H13 True HEPA-Filterung, der intelligenten Steuerung und den fortschrittlichen Funktionen wie der VortexAir-Technologie können Sie Ihre Luft in wenigen Minuten vollständig reinigen.3-stufige Filtration: Erfasst mindestens 99,97 % der Luftpartikel mit einer Größe von 0,3 Mikrometern, 99,9 % der Luftpartikel mit einer Größe von 0,1 Mikrometern, und die HEPASmart-Technologie verbessert die Filtration und erfasst 99,99 % der Bakterien und Schimmelpilze sowie 99,9 % der Viren. VortexAir-Technologie: Erhöht die Luftzirkulation in Innenräumen und die Filtrationseffizienz. AirSight Plus-Technologie: Der Laser-Staub-Sensor scannt die Umgebungsluft auf Schwebeteilchen. PM2.5-Anzeige: Zeigt die Menge der vom Laserstaubsensor erfassten Partikel in der Luft an. ARC Formula: Hilft bei der Neutralisierung von Haushaltsgerüchen und Gerüchen von Haustieren. QuietKEAP Technologie: H334,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesundheit heuteGesundheit heute , Krankheit - Diagnose - Therapie: das Handbuch , Schalter & Relais > Autoelektrik , Auflage: 3., unveränderte Auflage, Erscheinungsjahr: 20140409, Produktform: Leinen, Beilage: gebunden (FH), Redaktion: Schäffler, Arne, Auflage: 14003, Auflage/Ausgabe: 3., unveränderte Auflage, Seitenzahl/Blattzahl: 1392, Abbildungen: 2000 Abbildungen, Keyword: NATURHEILKUNDE; MAGEN-DARM-TRAKT; BEHANDLUNG; GEBURT; INNERE MEDIZIN; VORSORGE; MEDIZIN-LEXIKON; VORBEUGUNG; SYMPTOM; EXIKON; FRAUENHEILKUNDE; SCHWANGERSCHAFT; PALLIATIVMEDIZIN; UROGENITALTRAKT; REISEMEDIZIN; MA GEN-DARM-TRAKT; SELBSTHILFE; RHEUMATOLOGISCHE ERKRANKUNGEN; KRANKHEITSFIBEL; SCHULMEDIZIN; SCHWANGERSCH AFT; ALLGEMEINMEDIZIN; JUGENDLICHE; KINDER; IMPFUNGEN; GESUNDHEITSRATGEBER; AUGENERKRANKUNGEN; SYMPTOME; PRÄVENTIVMEDIZIN; MEDIZIN; HERZ-KREISLAUF-ERKRANKUNGEN; ERKRANKUNGEN; ERNÄHRUNGSMEDIZIN; KOMPLEMENTÄRMEDIZIN; ATEMWEGSERKRANKUNGEN; PÄDIATRIE; GESUNDHEITSWÖRTERBUCH, Fachschema: Medizin / Ratgeber (allgemein)~Gesundheit (Medizin)~Gesundheit (allgemein)~Heilen - Heiler - Heilung, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Verstehen, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 287, Breite: 225, Höhe: 63, Gewicht: 3376, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A5052915, Vorgänger EAN: 9783830436461 9783426643266, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 116509839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinschaftsprojekt GesundheitGemeinschaftsprojekt Gesundheit , Die Gesundheitsversorgung in Deutschland ist nicht auf der Höhe der Zeit. Während sich andere Branchen rasant weiterentwickeln, scheint eine Transformation der Versorgungsstrukturen in weiter Ferne. Das Ziel ist dabei klar: Wir alle wünschen uns ein patientenorientiertes, integriertes und leistungsfähiges Gesundheitssystem. Doch wie kommen wir dahin? Fakt ist: Den Weg können wir nur gemeinsam beschreiten - nicht nach Sektoren getrennt, sondern akteursübergreifend, die Interessen aller auf ein gemeinsames Ziel vereinend. Ein solches "Gemeinschaftsprojekt Gesundheit" kann jedoch nicht in alten Denkmustern gelingen. Es ist Zeit für Value-Based Care: Value, also die durch die Versorgung erzielten Gesundheitsergebnisse, ist dabei die gemeinsame Zielgröße, die alle Stakeholder motiviert. Value-Based Care verbindet sowohl harte als auch weiche Faktoren: Fragen der Vergütung und Kosten von Gesundheitsdienstleistungen sowie das Messen der dadurch erzielten Ergebnisse gehen einher mit Aspekten der Kooperation und Koordination von Versorgung sowie mit Kommunikation, Kulturverständnis und Rollenbildern. Folgenden konkreten Fragestellungen geht das Buch nach: - Was ist das Konzept von Value-Based Care und welche Relevanz hat es für die Transformation der Gesundheitsversorgung? - An welchen Werten und Zielen sollte eine patientenorientierte und leistungsfähige Gesundheitsversorgung ausgerichtet sein? - Welche konkreten Methoden, Konzepte und Versorgungsformen folgen schon der Idee von Value-Based Care? - Wie muss sich die Organisation der Akteure untereinander sowie ihre jeweilige Kultur verändern? Dem Verständnis eines Gemeinschaftsprojektes folgend bringt dieses Buch Autorinnen und Autoren aus unterschiedlichen Versorgungsbereichen zusammen und zeigt mit zahlreichen englischsprachigen Beiträgen internationale Anknüpfungspunkte auf. Denn auch hier zeigt sich: Wir befinden uns nicht auf einer nationalen Insel, unsere Problemlage gilt im Wesentlichen für alle westlichen Länder. Dieses Buch motiviert so zur Umsetzung von Value-basierten Versorgungsansätzen und gibt Ideen und Werkzeuge zur praxisorientierten Umsetzung an die Hand. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20241129, Beilage: Paperback, Titel der Reihe: Schriftenreihe des Bundesverbandes Managed Care#9#, Redaktion: Hager, Lutz~Hahn, Ursula~Knieps, Franz~Klapper, Bernadette~Lutz, Bettina~Simon, Benedikt~Nüsken, Johanna, Seitenzahl/Blattzahl: 351, Abbildungen: 34 schwarz-weiße Abbildungen, 6 schwarz-weiße Tabellen, Keyword: Best Practice; Bevölkerungsgesundheit; Bundled Payment; DiGA; Digitalisierung; Ergebnishonorierung; Gesundheitsversorgung; Health System Performance Assessment; Integrierte Versorgung; Patient-Reported Outcomes; Patientenorientierung; Patientenzentrierung; Prävention; Qualitätssicherung; Shared Decision Making; Shared-Savings-Modelle; Value-Based Care; Vergütung; Versorgungsmodelle; Versorgungssystem; ePA, Fachschema: Heilkunde~Humanmedizin~Medizin~Medizin / Allgemeines, Einführung, Lexikon, Imprint-Titels: Schriftenreihe des Bundesverbandes Managed Care, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 26, Gewicht: 968, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.